Domain messekalender24.de kaufen?
Wir ziehen mit dem Projekt
messekalender24.de um.
Sind Sie am Kauf der Domain
messekalender24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messekalender24.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Prospektständer faltbar BOSTON, tragbarer Prospekthalter schwarz mit Koffer aus Aluminium, A4 Format, beidseitig nutzbar für Messen & Ausstellungen, PS, AluminiumFaltbarer Prospektständer für Prospekte und Kataloge im A4 Format. Ermöglicht den beidseitigen Zugriff auf präsentierte Materialien. Inklusive praktischem Koffer für den Transport. ; Faltbarer Prospektständer für Prospekte und Kataloge im A4 Format hergestellt aus eloxiertem Aluminium. Für eine erhöhte Stabilität sind die Arme aus pulverbeschichtetem Metall hergestellt. Die Regalböden bestehen aus stabilem Acrylglas. Die faltbare Konstruktion ermöglicht den beidseitigen Zugriff auf präsentierte Materialien. Geliefert wird der Prospektständer in einem passenden Koffer für den Transport.101,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
100 SPRINTIS Selbstklebender Kartenhalter, 100 Stück, 25 x 25 mm, transparent, vielseitige Schilderbefestigung für Büro, Messen und Events, PVCTransparente Supergreifer 25 x 25 mm mit selbstklebender Basis für Schilder mit einer Materialstärke bis 3 mm. Durch das flexible Mittelstück gibt der Supergreifer bei Kontakt nach und schwingt dann wieder in die Ausgangsposition zurück. ; Kartenhalter dienen in erster Linie der Anbringung von Preisauszeichnungen oder anderen Werbeinformationen im Verkaufsraum. Die Schildhalter können an Wand, Decke, Regal oder anderen glatten Oberflächen unkompliziert angebracht werden. Durch ihre Klemmwirkung sind sie einfach zu benutzen und eignen sich optimal zum Anbringen von Schildern aus Papier oder Karton. Wir bieten Kartenhalter in verschiedenen Größen und Ausführungen an, darunter selbstklebende, magnetische und Ausführungen mit Saugnapf.22,71 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
100 SPRINTIS Selbstklebender Kartenhalter, 100 Stück, 75 x 25 mm, transparent, vielseitige Schilderbefestigung für Büro, Messen und Events, PVCTransparente Supergreifer 75 x 25 mm mit selbstklebender Basis für Schilder mit einer Materialstärke bis 3 mm. Eingesteckte Schilder werden senkrecht fixiert. ; Kartenhalter dienen in erster Linie der Anbringung von Preisauszeichnungen oder anderen Werbeinformationen im Verkaufsraum. Die Schildhalter können an Wand, Decke, Regal oder anderen glatten Oberflächen unkompliziert angebracht werden. Durch ihre Klemmwirkung sind sie einfach zu benutzen und eignen sich optimal zum Anbringen von Schildern aus Papier oder Karton. Wir bieten Kartenhalter in verschiedenen Größen und Ausführungen an, darunter selbstklebende, magnetische und Ausführungen mit Saugnapf.28,42 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **

Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff EStG:
-
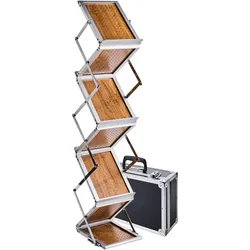
SPRINTIS Prospektständer faltbar BOSTON 6 x A5, Holz, mobiler Präsentationsständer mit Transportkoffer für Messen, Veranstaltungen und Ausstellungen, Aluminium, Holz, holzoptikFaltbarer Prospektständer für Prospekte und Kataloge im A5 Format. Ermöglicht den beidseitigen Zugriff auf präsentierte Materialien. Inklusive praktischem Koffer für den Transport. ; Faltbarer Prospektständer für Prospekte und Kataloge im A5 Format hergestellt aus eloxiertem Aluminium. Für eine erhöhte Stabilität sind die Arme aus pulverbeschichtetem Metall hergestellt. Die Regalböden bestehen aus stabilem Holz. Die faltbare Konstruktion ermöglicht den beidseitigen Zugriff auf präsentierte Materialien. Geliefert wird der Prospektständer in einem passenden Koffer für den Transport.98,65 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
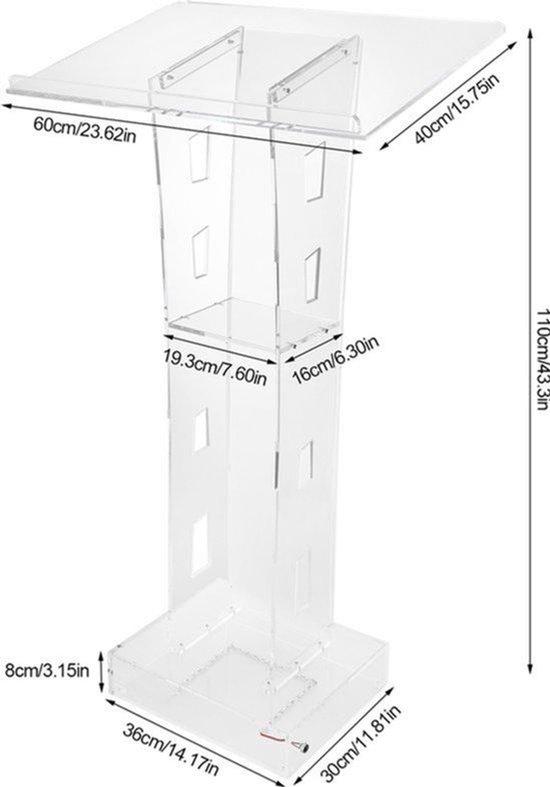
Präsentationsbühne Klar Acryl - 110 cm Höhe - 12.3 kg Gewicht - Für Konferenzen und VeranstaltungenDiese helle Acryl-Präsentationsbühne ist ideal für Lautsprecher, die eine professionelle und stilvolle Bühne für Konferenzen, Veranstaltungen und Klassenzimmer suchen. Es bietet einen stabilen und geräumigen Leseraum für Skripte und Präsentationsmaterial.402,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prospektständer faltbar BOSTON, tragbarer Prospekthalter schwarz mit Koffer aus Aluminium, A4 Format, beidseitig nutzbar für Messen & Ausstellungen, PS, AluminiumFaltbarer Prospektständer für Prospekte und Kataloge im A4 Format. Ermöglicht den beidseitigen Zugriff auf präsentierte Materialien. Inklusive praktischem Koffer für den Transport. ; Faltbarer Prospektständer für Prospekte und Kataloge im A4 Format hergestellt aus eloxiertem Aluminium. Für eine erhöhte Stabilität sind die Arme aus pulverbeschichtetem Metall hergestellt. Die Regalböden bestehen aus stabilem Acrylglas. Die faltbare Konstruktion ermöglicht den beidseitigen Zugriff auf präsentierte Materialien. Geliefert wird der Prospektständer in einem passenden Koffer für den Transport.101,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
100 SPRINTIS Selbstklebender Kartenhalter, 100 Stück, 25 x 25 mm, transparent, vielseitige Schilderbefestigung für Büro, Messen und Events, PVCTransparente Supergreifer 25 x 25 mm mit selbstklebender Basis für Schilder mit einer Materialstärke bis 3 mm. Durch das flexible Mittelstück gibt der Supergreifer bei Kontakt nach und schwingt dann wieder in die Ausgangsposition zurück. ; Kartenhalter dienen in erster Linie der Anbringung von Preisauszeichnungen oder anderen Werbeinformationen im Verkaufsraum. Die Schildhalter können an Wand, Decke, Regal oder anderen glatten Oberflächen unkompliziert angebracht werden. Durch ihre Klemmwirkung sind sie einfach zu benutzen und eignen sich optimal zum Anbringen von Schildern aus Papier oder Karton. Wir bieten Kartenhalter in verschiedenen Größen und Ausführungen an, darunter selbstklebende, magnetische und Ausführungen mit Saugnapf.22,71 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
100 SPRINTIS Selbstklebender Kartenhalter, 100 Stück, 75 x 25 mm, transparent, vielseitige Schilderbefestigung für Büro, Messen und Events, PVCTransparente Supergreifer 75 x 25 mm mit selbstklebender Basis für Schilder mit einer Materialstärke bis 3 mm. Eingesteckte Schilder werden senkrecht fixiert. ; Kartenhalter dienen in erster Linie der Anbringung von Preisauszeichnungen oder anderen Werbeinformationen im Verkaufsraum. Die Schildhalter können an Wand, Decke, Regal oder anderen glatten Oberflächen unkompliziert angebracht werden. Durch ihre Klemmwirkung sind sie einfach zu benutzen und eignen sich optimal zum Anbringen von Schildern aus Papier oder Karton. Wir bieten Kartenhalter in verschiedenen Größen und Ausführungen an, darunter selbstklebende, magnetische und Ausführungen mit Saugnapf.28,42 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Prospektständer faltbar TORONTO, 4 x A4 Fächer, verchromter Fuß, mobiler Broschürenständer mit Transporttasche, für Messen und Events, Acryl (PMMA)Faltbarer Prospektständer TORONTO mit elegantem verchromtem Fuß und 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Acryl. Inklusive praktischem Rucksack für den Transport.101,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
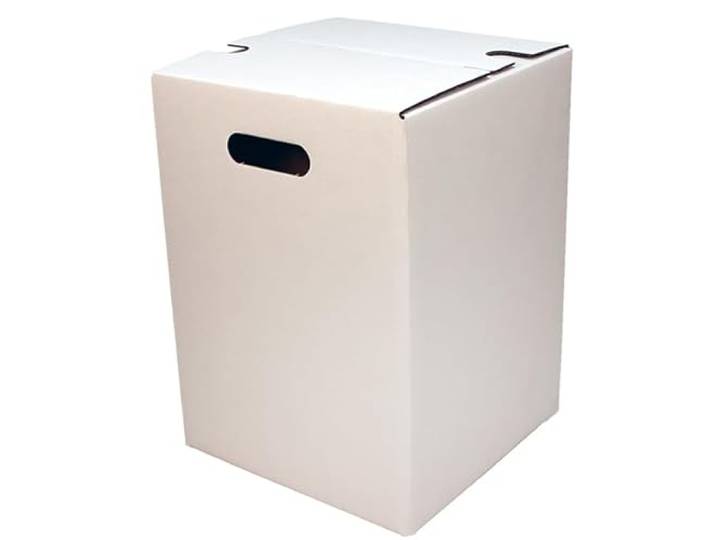
Papphocker weiß 300x300x420 mm, stabile Falt-Sitzwürfel, 20 Stück Aus stabiler zweiwelliger Wellpappe gefertigt. Perfekt für Events, Messen, Promotionen und flexible Sitzmöglichkeiten.Papphocker weiß 300x300x420 mm, stabile Falt-Sitzwürfel, 20 Stück Aus stabiler zweiwelliger Wellpappe gefertigt. Perfekt für Events, Messen, Promotionen und flexible Sitzmöglichkeiten.. Professionelle Großpackung: Das 20er Set ist die ideale Ausstattung für Eventagenturen, Messebauer, Schulen oder größere Firmenveranstaltungen. Herausragende Stabilität: Jeder Hocker besteht aus zweiwelliger EB-Wellpappe und trägt problemlos Lasten bis zu 150 kg ohne Verbiegen. Müheloses Handling: Die Hocker lassen sich blitzschnell aufbauen. Durch das geringe Eigengewicht und den Tragegriff sind sie extrem mobil. Logistik-Vorteil: Die flach verpackten Hocker sparen erhebliche Transport- und Lagerkosten. Nach dem Event einfach flach zusammenfalten. Ökologische Alternative: Setzen Sie auf Nachhaltigkeit. Unsere reinweißen Sitzhocker sind vollständig recycelbar und plastikfrei. Farbe:Weiß92,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.